Saudi Aramco CEO: तेल भंडार तनाव स्तर पर, केवल 10% उपलब्ध

जब अमेरिकी राजकोष यील्ड कर्व पलट जाता है (छोटी दरें लंबी दरों से ऊपर उठ जाती हैं) तो बदलाव को व्यापक रूप से एक विश्वसनीय पूर्वानुमान के रूप में देखा जाता है कि मंदी निकट है। लेकिन इस बार कुछ अलग रहा है, या ऐसा लगता है। जुलाई 2022 से वक्र उलटा हो गया है, जो रिकॉर्ड पर सबसे लंबा उलटा है, लेकिन मंदी अभी तक नहीं आई है।
क्या यील्ड कर्व अब व्यापार-चक्र विश्लेषण के लिए प्रासंगिक नहीं है? या क्या यह व्यापक रूप से अनुसरण किया जाने वाला संकेत इस बार धीमा है? वास्तव में, ऐसा कुछ भी नहीं है, व्यवसाय-चक्र परामर्श कंपनी NoSpinForecast.com के अर्थशास्त्री रॉबर्ट डिएली बताते हैं।
CapitalSpectator.com के साथ ईमेल आदान-प्रदान की एक श्रृंखला में, डिएली ने यील्ड कर्व पर अपने विचारों को रेखांकित किया, जिसके वह अपने ग्राहकों की ओर से एक अनुभवी विश्लेषक हैं।
वह सलाह देते हैं, "पिछली चार मंदी यील्ड कर्व उलटा हल होने के बाद शुरू हुई थी।" “संकेत तब नहीं होता जब वक्र उलट जाता है। संकेत तब होता है जब वक्र अपने सामान्य आकार में वापस चला जाता है।
निम्नलिखित प्रश्नोत्तर में, डिएली व्यवसाय-चक्र विश्लेषण के लिए यील्ड कर्व की व्याख्या करने की कला/विज्ञान पर अतिरिक्त विचार (और चार्ट) साझा करता है।
प्रश्न: वक्र की निगरानी के लिए आप ट्रेजरी उपज परिपक्वता का कौन सा सेट पसंद करते हैं?
उत्तर: हमारे पास उलटा यील्ड कर्व है या नहीं, इसके लिए मेरा मानदंड 10-वर्षीय ट्रेजरी नोट पर संघीय निधि दर के वर्तमान स्तर को घटाकर उपज है। दोनों ही मामलों में, मैं प्रत्येक मीट्रिक के मासिक औसत का उपयोग करता हूं। मैं फेड फंड दर का उपयोग करता हूं क्योंकि FOMC का इसके स्तर और प्रवृत्ति पर पूर्ण नियंत्रण होता है, जिसका अर्थ है कि यील्ड कर्व व्युत्क्रम की अवधि और गंभीरता काफी हद तक उनके विवेक पर होती है। मैं 10-वर्षीय नोट का उपयोग करता हूं क्योंकि इसमें लंबी-परिपक्वता वाली प्रतिभूतियों (दोनों 20-वर्षीय और 30-वर्षीय बांडों को जारी करने में अंतराल रहा है) का सबसे लंबा निरंतर जारी करने का इतिहास है। ) और क्योंकि यह वर्तमान में बांड बाजार में प्रमुख दर है।
जब यील्ड कर्व व्युत्क्रमण की अवधि के बाद सामान्य हो जाता है तो मंदी की चेतावनियों का ट्रैक रिकॉर्ड क्या होता है?
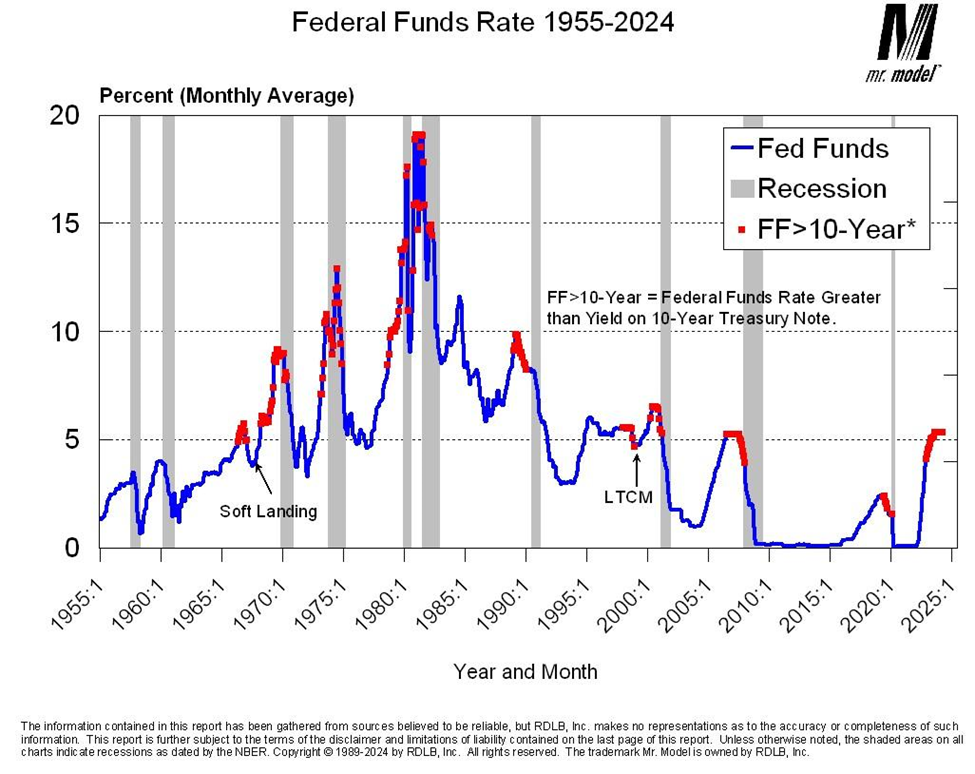
यह चार्ट 1955 तक यील्ड कर्व व्युत्क्रमण का रिकॉर्ड दिखाता है। जैसा कि आप देख सकते हैं, 1960 के दशक के मध्य तक, मेरे मानदंड के तहत हमारे पास व्युत्क्रमण नहीं था। अगले दो चार्ट आपके द्वारा अभी पूछे गए प्रश्न को संबोधित करते हैं।
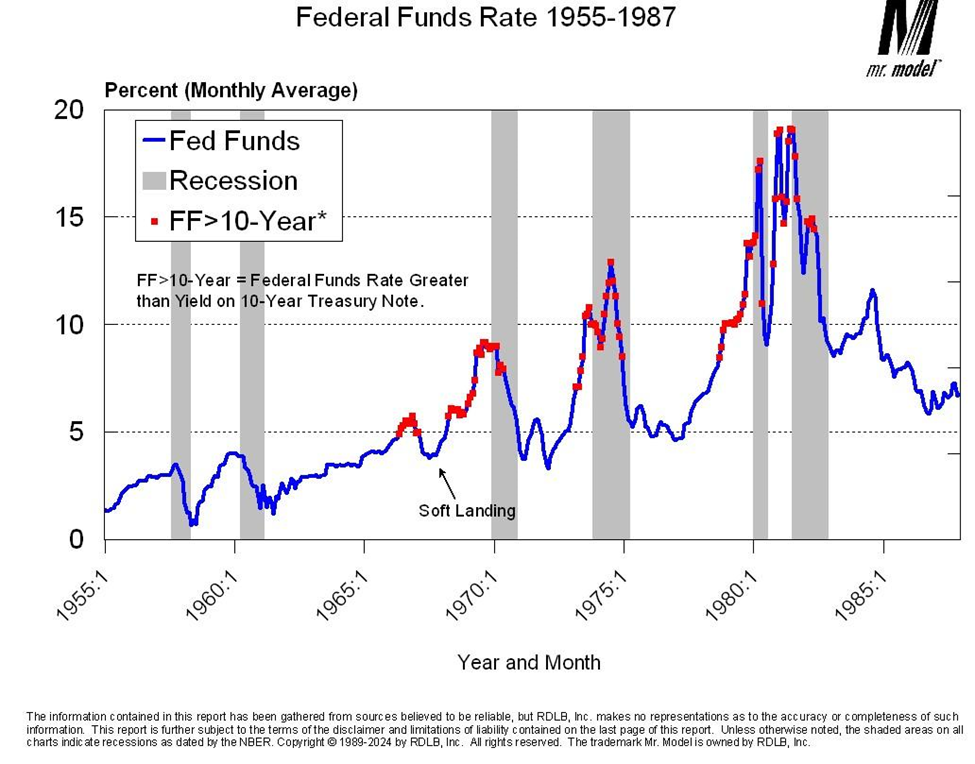
1955 और 1987 के बीच की अवधि के दौरान मंदी की अवधि में वक्र व्युत्क्रमण जारी रहा। यह भी ध्यान दें कि हमारे पास एक ऐसी अवधि थी जिसे मैंने "सॉफ्ट लैंडिंग" के रूप में चिह्नित किया था, जहां हमारे पास वक्र का उलटा था जिसके तुरंत बाद मंदी नहीं आई थी। यह वह प्रकरण था जिसमें एफओएमसी अर्थव्यवस्था को लगभग मंदी के बिंदु तक धीमा करने में सफल रही और फिर नीति में ढील दी गई। इतिहास दृढ़ता से सुझाव देता है कि यह एक बुरा कदम था क्योंकि इसके बाद जो हुआ वह मुद्रास्फीति और मौद्रिक नीति की सबसे अस्थिर अवधियों में से एक था।
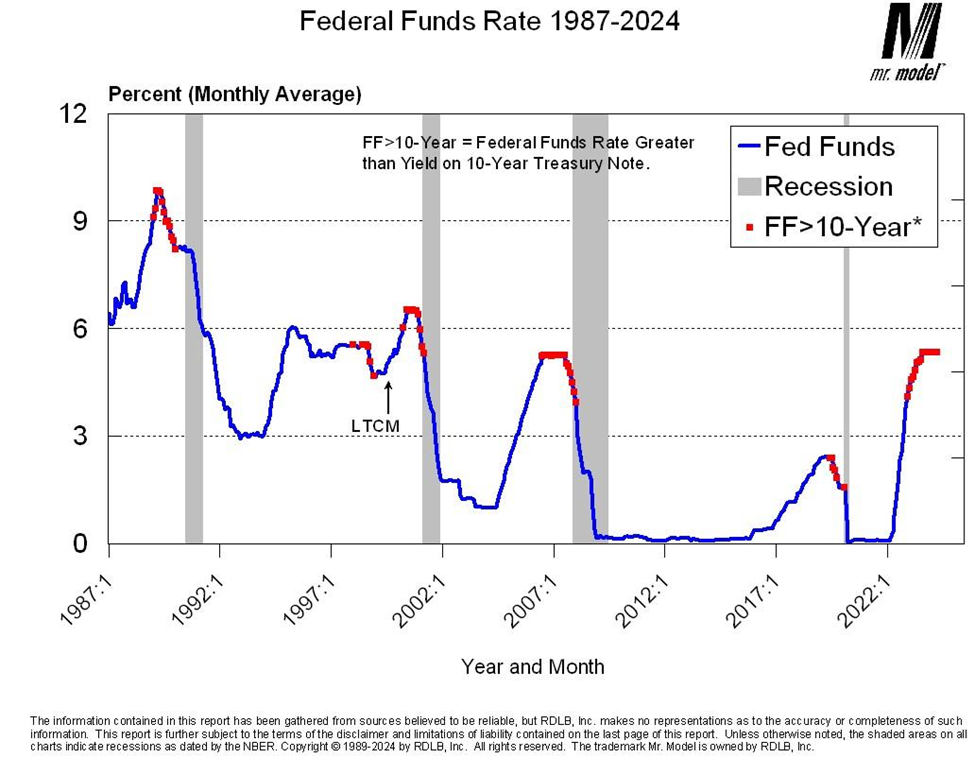
1987 के बाद से, जो दोनों चार्टों पर दिखाई देता है क्योंकि एलन ग्रीनस्पैन ने उस वर्ष अगस्त में फेड में पॉल वोल्कर की जगह ली थी, व्युत्क्रम आधिकारिक व्यापार चक्र की चरम तिथियों से कुछ समय पहले या कुछ ही समय बाद समाप्त हो गए हैं। ध्यान रखें कि उन तारीखों का स्थान मौद्रिक नीति में बदलाव के बाद ही निर्धारित किया गया था। एफओएमसी को ठीक से पता नहीं था कि जब उन्होंने नीति बदली तो चक्र का शिखर कहां होगा।
चार्ट पर एलटीसीएम नोट दीर्घकालिक पूंजी प्रबंधन विफलता को संदर्भित करता है, जिसके लिए आवश्यक है कि एफओएमसी उस संकट के समाधान के हिस्से के रूप में दरों में कटौती करे। यह उस सॉफ्ट लैंडिंग का एनालॉग नहीं था जिसे हमने पिछले चार्ट पर देखा था, जो मौद्रिक नीति के माध्यम से व्यापक आर्थिक गतिविधि को विनियमित करने का एक प्रयास था। एलटीसीएम एक बचाव और पुनर्प्राप्ति मिशन था।
ध्यान देने योग्य एक अंतिम बात यह है कि सभी चार्ट द्वारा कवर की गई पूरी अवधि के दौरान, उलटाव आमतौर पर उस अवधि के दौरान शुरू होता है जहां फंड का लक्ष्य बढ़ रहा होता है और हमेशा उस अवधि के दौरान समाप्त होता है जहां फंड का लक्ष्य गिर रहा होता है। यह कहने का एक और तरीका है कि चक्र चरम संकेत तब होता है जब फंड का लक्ष्य गिरना शुरू होता है, न कि, जैसा कि कुछ लोग कहते हैं, जब फंड का लक्ष्य बढ़ना शुरू होता है।
इन दिनों अमेरिकी अर्थव्यवस्था की स्थिति और निकट अवधि के दृष्टिकोण के बारे में यील्ड कर्व हमें क्या बता रहा है?
दो चीज़ें। सबसे पहले, FOMC संयम बरत रहा है और इसलिए, उन आर्थिक रिपोर्टों को देखने की उम्मीद कर रहा है जो उस संयम के प्रभावों को दर्शाती हैं। विशेषकर मुद्रास्फीति की दर में कमी.
दूसरा, FOMC वर्तमान में अपनी "ठहराव और धुरी" रणनीति के ठहराव चरण में है, हमें उन संकेतों के प्रति सतर्क रहना चाहिए जो हमें बताएंगे कि वे पर्याप्त संयम लागू करने से संतुष्ट हैं और इस प्रकार धुरी बनाना शुरू कर देते हैं।
क्या व्यापार चक्र जोखिम की निगरानी के लिए यील्ड कर्व अकेले पर्याप्त है? यदि नहीं, तो आपकी सूची में अन्य कौन से संकेतक हैं और वे इस समय हमें क्या बता रहे हैं?
यह अच्छा होगा यदि व्यापार चक्र जोखिम की निगरानी के लिए हमें केवल एक संकेतक का पालन करना होगा। दुर्भाग्य से, ऐसी बात नहीं है. यील्ड कर्व कई कारणों से आकर्षक है। सबसे पहले, डेटा वास्तविक समय में उपलब्ध हैं। दूसरा, डेटा को कभी संशोधित नहीं किया जाता है। तीसरा, आप चाहे ब्याज दरों के किसी भी सेट का उपयोग करें, इसकी गणना करना आसान है। चौथा, यह आपको स्मार्ट लगने के लिए पर्याप्त रूप से रहस्यमय है। लेकिन यह अपने आप में पर्याप्त नहीं है.
मेरे पास तीन अन्य मेट्रिक्स हैं जिन्हें मैं यील्ड कर्व के साथ देखता हूं।
पहला औद्योगिक उत्पादन सूचकांक में साल-दर-साल प्रतिशत परिवर्तन है, जो फेडरल रिजर्व द्वारा प्रकाशित किया जाता है और तारीखों के आधिकारिक मध्यस्थ, राष्ट्रीय आर्थिक अनुसंधान ब्यूरो की साइकिल डेटिंग समिति द्वारा उपयोग किए जाने वाले पैकेज का हिस्सा है। व्यापार चक्र के शिखर और गर्त के लिए। हालाँकि विनिर्माण उतनी बड़ी भूमिका नहीं निभाता है जितनी पहले हुआ करता था, उस क्षेत्र का स्वास्थ्य अर्थव्यवस्था के समग्र स्वास्थ्य के साथ बहुत मजबूती से जुड़ा हुआ है।
दूसरा निजी पेरोल रोजगार में साल-दर-साल प्रतिशत परिवर्तन का छह महीने का चलती औसत है। (छः बार तेजी से कहें!) वह श्रृंखला प्रत्येक चक्र शिखर के सामने 1% से नीचे गिर गई है। अभी, यह लगभग 1.6% पर चल रहा है और पिछले एक साल से गिरावट की स्थिति में है।
तीसरा है मुद्रास्फीति दर और बेरोजगारी दर के बीच का अंतर। जैसा कि हम अतीत में चक्र शिखर के करीब पहुंच चुके हैं, मुद्रास्फीति दर चक्र शिखर से पहले बेरोजगारी दर से ऊपर चली गई है। आज हमारी वह स्थिति मौजूद है।
उलटा यील्ड कर्व, फ्लैट विनिर्माण गतिविधि, धीमी रोजगार वृद्धि, और बेरोजगारी दर से अधिक मुद्रास्फीति दर अस्थिरता के स्तर का सुझाव देती है जो व्यापार चक्र शिखर के गठन की सुविधा प्रदान करेगी। हमें कोई मिलेगा या नहीं यह काफी हद तक इस बात पर निर्भर करेगा कि एफओएमसी अपनी नीति धुरी को कैसे, कब और क्यों क्रियान्वित करती है।


