
एक और CPI रिपोर्ट का समय आ गया है। इसके बाद अगले कुछ महीने दिलचस्प होंगे, क्योंकि सरकारी शटडाउन ने अक्टूबर 2025 (जो था ही नहीं) और नवंबर 2025 (जिसमें अक्टूबर के बारे में कुछ अजीब अंदाज़े लगाए गए थे) के मुकाबले सच में गड़बड़ कर दिए थे। लेकिन अभी के लिए, हम अभी भी मौजूद डेटा के आधार पर y/y कैलकुलेट कर रहे हैं, इसलिए यह हमारे लिए ठीक है।
पिछले महीने, याद कीजिए कि हमें एक अपसाइड सरप्राइज़ मिला था, लेकिन यह लॉन्ग टेल्स (जैसे, सेल फ़ोन सर्विस) की वजह से था। मीडियन CPI बहुत ज़्यादा सरप्राइज़िंग नहीं था, और यह असल में एक ठीक-ठाक रिपोर्ट थी। Fed में वैसे भी बढ़ोतरी हुई, जिससे पता चलता है कि बढ़ोतरी पहले से ही तय थी – ऐसा नहीं है कि फ़ेडरल रिज़र्व को पता नहीं था कि यह नंबर मुख्य रूप से एक बार के कारणों से हॉट था।
या...शायद पिछले महीने की गड़बड़ी कम थी? आज हम इसी से जूझ रहे हैं। सितंबर के CPI के लिए आम सहमति +0.57% हेडलाइन थी, जो एनर्जी की कीमतों में फिर से बढ़ोतरी की वजह से थी, और core पर +0.22% थी, और इससे साल-दर-साल बढ़ोतरी क्रमशः 3.6% और 2.5% होने की उम्मीद थी, जिसमें कोर महंगाई मुख्य रूप से बेस इफ़ेक्ट्स की वजह से बढ़ेगी।
मार्केट के हिसाब से, पूरे महीने महंगाई स्वैप रेट कम थे लेकिन ट्रेजरी यील्ड बढ़ी। हाँ, इसका मतलब है कि रियल यील्ड नॉमिनल यील्ड से ज़्यादा बढ़ी! रियल यील्ड में बढ़ोतरी इतनी रहस्यमयी क्यों नहीं है, यह जानने के लिए मेरी पिछली कमेंट पोस्टिंग देखें।
सितंबर के लिए असल नंबर बहुत ज़्यादा निकले। हेडलाइन +0.649% m/m (3.7% y/y) थी और कोर +0.335% (2.6% y/y) था। यहाँ पिछले 12 कोर CPI आंकड़ों का एक चार्ट है:

इस महीने खाने-पीने की चीज़ों की कीमतें अच्छी थीं, लेकिन घर, कपड़े, ट्रांसपोर्टेशन (बिना फ्यूल के भी), और मनोरंजन में गर्मी थी।

कोर गुड्स की कीमतें: +0.74% y/y; कोर सर्विसेज़ +3.15% y/y.
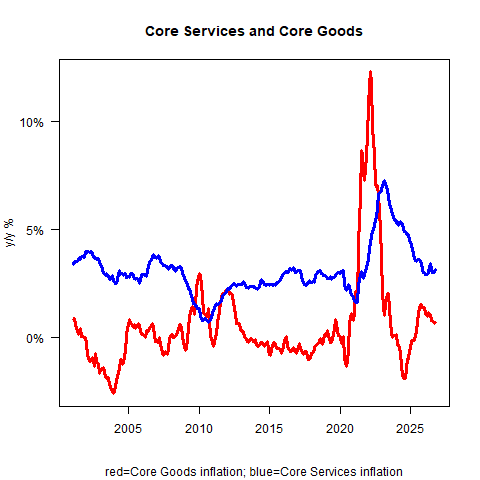
मुझे सच में यह पसंद नहीं आया कि कोर सर्विसेज़ ने अपनी गिरावट को कैसे रोका है। इसका कुछ हिस्सा अभी भी एक बार के कारण है जहाँ कमोडिटी प्रेशर को सर्विसेज़ के रूप में कोड किया जाता है (जैसे हवाई किराए) लेकिन कुछ, शायद बहुत सारा, लेजीटिमेट पास-थ्रू है।
इसका कम से कम कुछ कारण किराए में है और मुझे यह अगली तस्वीर भी पसंद नहीं आई। प्राइमरी रेसिडेंस का किराया +0.25% m/m, 2.78% y/y था; ओनर्स इक्विवेलेंट रेंट +0.35% (3.28% y/y) था।

जैसा कि मैंने पहले कहा था, पिछले महीने कोर में वृद्धि कम खतरनाक थी क्योंकि यह लंबी अवधि की चीजें थीं जबकि मुख्य धीमी गति वाली चीजें, जैसे किराया, वास्तव में कुछ कम थीं। पिछले महीने कम किराया प्रिंट अब एकबारगी जैसा दिखता है। प्राथमिक किराया सितंबर में +0.17% और अक्टूबर में 0.25% था; OER सितंबर में +0.19% और अक्टूबर में +0.35% था।
यहां उचित मात्रा में चौड़ाई थी। हवाई किराए +1.16% m/m थे; घर से दूर रहना +2.04% m/m; पुरानी कारें/ट्रक +0.67% y/y; नई कारें/ट्रक +0.2% m/m। घर से दूर रहने में लगातार वृद्धि मेरे लिए दिलचस्प है। यह आमतौर पर उतार-चढ़ाव वाला होता है लेकिन पिछले कुछ महीने मजबूत रहे हैं। जुलाई में ऐसा लग रहा था कि होटलों का मूल्य स्तर पिछले कुछ वर्षों की सीमा में वापस जा रहा है; अब ऐसा लग रहा है कि यह रेंज से ऊपर जा रहा है (नीचे घर से दूर रहने के लिए प्राइस-लेवल चार्ट देखें)। चूंकि होटल चलाने में सैलरी और दूसरे खर्च बढ़ रहे हैं, इसलिए मुझे लगता है कि इसमें कोई हैरानी की बात नहीं होनी चाहिए।

ठीक है, ये रहा मीडियन। लेटेस्ट नंबर के लिए मेरा अंदाज़ा +0.282% m/m है, जो y/y को 2.58% से 2.66% कर देगा। यह गलत दिशा है, और यह जारी रहेगा क्योंकि बेस इफ़ेक्ट्स कुछ महीनों के लिए इसे आसान बना देंगे।

तो, फिर से: जबकि पिछले महीने डेटा कम चिंताजनक था क्योंकि मीडियन कम था, जिससे पता चलता है कि बढ़ोतरी टेल में मूवमेंट की वजह से हुई थी – इस महीने यह ज़्यादा चिंताजनक है क्योंकि मीडियन वापस ऊपर चला गया। इस महीने का मीडियन CPI (या वैसे भी, मेरा अंदाज़ा है), 12 महीनों के हिसाब से, 3.4% y/y होगा। इसे बाद के लिए नोट कर लें।
CPI के कोई भी बड़े मैक्रो हिस्से खास अच्छे नहीं लग रहे हैं। नए रीडर्स के लिए: ये चारों हिस्से CPI का लगभग एक चौथाई हैं। सबसे ज़्यादा वोलेटाइल से लेकर सबसे कम वोलेटाइल तक, ये हिस्से हैं फ़ूड एंड एनर्जी, कोर गुड्स, कोर सर्विसेज़ कम रेंट्स (यानी सुपरकोर), और रेंट ऑफ़ शेल्टर।


सच कहूँ तो, मुझे डेटा में कोई खास कमी करने वाले फैक्टर नहीं दिख रहे हैं, जो एक बहुत खराब नंबर जैसा लग रहा है। मुझे लगता है कि आप यह कह सकते हैं कि कोर एक्स-हाउसिंग 1.98% y/y से बढ़कर सिर्फ़ 2.04% y/y हो गई। लेकिन वह फिर भी +0.29% m/m थी। मुझे लगता है कि यह अच्छी बात है कि कोर गुड्स कैटेगरी अभी भी कम हो रही है, लेकिन याद रखें – 2% टारगेट इन्फ्लेशन तक पहुँचने के लिए, आपको सच में कोर गुड्स को डिफ्लेट करने की ज़रूरत है और यह उतनी तेज़ी से नहीं हो रहा है जितनी लोगों को उम्मीद थी। (पर्सनली मुझे नहीं लगता कि यह कुछ समय के लिए बिल्कुल भी नेगेटिव होगा। यह आखिरकार होगा, लेकिन डीग्लोबलाइज़ेशन इस पर एक ऊपर की ओर दबाव डालेगा, ठीक वैसे ही जैसे ग्लोबलाइज़ेशन एक नीचे की ओर दबाव था।)
मैं फिर से दिखाना चाहता हूँ कि किराए हमारे मॉडल के खिलाफ कहाँ हैं। कुछ हद तक, ऐसा इसलिए है क्योंकि मुझे यह चार्ट पसंद है, लेकिन यह एक रिमाइंडर भी है कि इस महीने m/m रेंट बहुत बढ़े और पिछले महीने नरम थे, लेकिन कुल मिलाकर वे वही कर रहे हैं जिसकी हम उनसे उम्मीद करते हैं। ध्यान दें कि अगले साल, कुछ ऊपर की ओर दबाव आने वाला है।

शेल्टर की बात जारी रखते हुए: मुझे यह बताना चाहिए कि अभी के घरों की कीमतें (नीचे देखें) सिर्फ़ +1.3% y/y हैं। कुछ फोरकास्टर अपने रेंट मॉडल को चलाने के लिए लैग्ड होम प्राइस का इस्तेमाल करते हैं। (यह तब काम करता है जब इन्फ्लेशन कम और स्टेबल हो, लेकिन हम पाते हैं कि मकान मालिक के खर्चों से बिल्डिंग बनाना ज़्यादा सही है।) लेकिन यह आपको समय-समय पर याद दिलाने के लिए है कि आप अपने दिमाग में होम सेल्स को होम प्राइस से अलग रखें। जैसे-जैसे मॉर्गेज रेट बढ़ते हैं, सेल्स पीछे रह जाती हैं। हालांकि, होम प्राइस का पहला मेन हिस्सा ओवरऑल प्राइस लेवल है। भले ही घरों का बड़ा सरप्लस हो, रियल प्राइस गिर सकते हैं (जैसा कि अभी है, कीमतें इन्फ्लेशन से कम बढ़ रही हैं) लेकिन 3%+ जनरल इन्फ्लेशन के माहौल में नॉमिनल प्राइस के बहुत ज़्यादा गिरने की उम्मीद नहीं है, अगर बिल्कुल भी गिरें।

आइए कुछ बड़े डिस्ट्रीब्यूशन इशूज़ पर नज़र डालते हैं। यहाँ ’गॉश-वी-अरेन-नॉट-गेटिंग-दिस’ प्रॉब्लम को देखने का एक तरीका है। यह CPI कंपोनेंट्स का वेट है जो 3% y/y से ज़्यादा बढ़ रहा है। जब से फेड ने पागलों की तरह पैसे छापने का एक्सपेरिमेंट शुरू किया है, ज़्यादातर कीमतें 3% y/y से ज़्यादा तेज़ी से बढ़ रही हैं। यह कुछ साल पहले पीक पर था, लेकिन...ऐसा लगता है कि 50% से ऊपर यह लेवल पर आ रहा है।

और यहाँ एंड्योरिंग इन्वेस्टमेंट्स इन्फ्लेशन डिफ्यूजन इंडेक्स है, जो लगभग यही बात कहता है – अंदरूनी इन्फ्लेशन डायनामिक्स ठीक हो रहे हैं, लेकिन उस लेवल पर जो फेड चाहता है उससे ज़्यादा है। ये डायनामिक्स बताते हैं कि अगले एक साल में मीडियन इन्फ्लेशन वापस 3% के मिड-टू-हाई रेंज में आ जाना चाहिए।

लंबे समय से, मैं कह रहा था कि मीडियन “हाई-3s, लो-4s” पर खत्म होने वाला था, क्योंकि गिरावट (ज़्यादातर किराए और शटडाउन मैकेनिक्स की वजह से) ने हमें नीचे गिरा दिया था। अब वह अनुमान थोड़ा ज़्यादा लग रहा है, लेकिन मीडियन पर मिड-3s अभी भी लगभग किसी के भी अनुमान से कहीं ज़्यादा है। कुल मिलाकर – हम core PCE पर 2% पर आराम से वापस नहीं आ रहे हैं।
अब, इससे फेड की बढ़ोतरी के मार्केट चांस बहुत ज़्यादा बढ़ जाएंगे, ठीक वैसे ही जैसे पेरोल्स रिपोर्ट ने उन्हें बहुत कम कर दिया था। मुझे सच में नहीं लगता कि FOMC एक डेटा पॉइंट से दूसरे डेटा पॉइंट पर इतना ज़्यादा प्रभावित हुआ है। या कम से कम, मुझे उम्मीद है कि ऐसा नहीं होगा। असल कहानी काफी समय से वही है – महंगाई अभी भी COVID के दौरान तेज़ी से पैसे छापने की वजह से बहुत ऊंचे लेवल से धीरे-धीरे कम हो रही है, क्योंकि (और क्योंकि) पैसे की ग्रोथ धीमी हो गई है। इसका हल छोटी फेड बैलेंस शीट और धीमी मनी ग्रोथ है, ज़्यादा इंटरेस्ट रेट नहीं, लेकिन अभी भी बहुत सारे लोग हैं जो सोचते हैं कि ग्रोथ, और उससे उम्मीदें, महंगाई का कारण हैं और इसलिए ग्रोथ को ठंडा करने के लिए ज़्यादा इंटरेस्ट रेट की ज़रूरत है। अरे, इकोनॉमिक्स का नोबेल प्राइज़ अभी एक ऐसे आदमी (वुडफोर्ड) को दिया गया जो न्यू कीनेसियनिज़्म का पोस्टर बॉय है, और जो कहता है कि रेट रूल और उम्मीदें ही प्राइस लेवल का कारण हैं (हालांकि सारा डेटा ऐसा नहीं बताता)।
यह कहने के बाद – इस तरह का और डेटा निश्चित रूप से यह संकेत देगा कि फेड का काम अभी खत्म नहीं हुआ है (अगर आपको लगता है कि हो गया है!) एकमात्र सवाल यह है कि फेड इसके बारे में क्या करता है। वार्श ने साफ तौर पर संकेत दिया है कि वह बैलेंस शीट को छोटा करना चाहते हैं और रेट को कम प्राथमिकता देना चाहते हैं, लेकिन FOMC के पिछले वोट से पता चलता है कि उन्हें अभी अपने तरीके से ऐसा करने के लिए काफी ताकत नहीं है। आगे बढ़ते हुए, पारंपरिक FOMC को मार्जिन पर धीमी इकोनॉमिक ग्रोथ और चिपचिपे प्राइस प्रेशर के सवाल को बैलेंस करना होगा। अभी के लिए सही जवाब है ‘इंतज़ार करो और देखो’, और यह इस बात पर निर्भर करेगा कि नौकरियों का आंकड़ा महंगाई के आंकड़े से खराब है या नहीं। शायद यह इतना ही आसान है। मुझे नौकरियों के डेटा के बारे में कोई जानकारी नहीं है। लेकिन मुझे नहीं लगता कि महंगाई का डेटा कुछ समय के लिए मददगार होगा।


