फेड का फैसला करीब; Zuckerberg ने AI सुरक्षा चिंताओं पर दी राय

ग्लोबल मार्केट इंडेक्स (जीएमआई) के लिए सितंबर में जोखिम-समायोजित प्रदर्शन में वृद्धि जारी रही, एक अप्रबंधित, बाजार-मूल्य-भारित पोर्टफोलियो जो सभी प्रमुख परिसंपत्ति वर्गों (नकद को छोड़कर) रखता है। लेकिन पिछले महीने बाजारों में व्यापक नुकसान से पता चलता है कि इस चक्र के लिए जीएमआई का पिछला 10-वर्षीय शार्प अनुपात चरम पर हो सकता है।
जीएमआई का 0.97 शार्प अनुपात हाल के इतिहास में उच्चतम स्तर के करीब है। 2019 की शुरुआत में GMI का शार्प रेश्यो कुछ समय के लिए 1.0 से ऊपर (थोड़ा) बढ़ गया। लेकिन बहु-परिसंपत्ति-वर्ग पोर्टफोलियो के लिए यह नाकबंद इलाका है और उस स्तर को बनाए रखना-या यहां तक कि इसके करीब पहुंचना-दुर्लभ है। नतीजतन, लगभग 1.0 का स्तर शायद एक संकेत है कि जीएमआई का जोखिम-समायोजित प्रदर्शन संभवत: निकट भविष्य के लिए अपने उच्च स्तर पर पहुंच गया है।
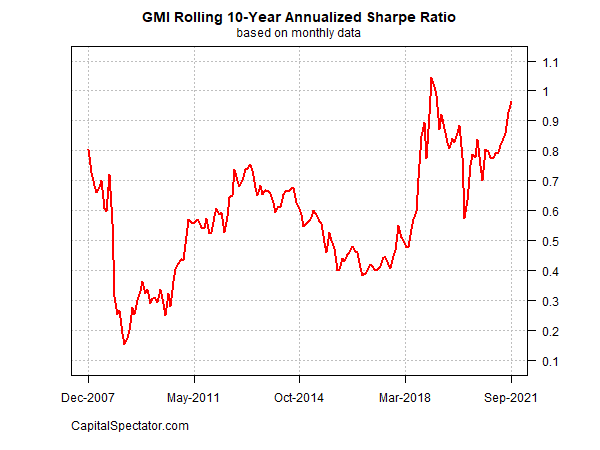
जीएमआई के शार्प अनुपात के चरम पर पहुंचने की उम्मीद करने का एक अन्य कारण: सूचकांक का जोखिम-समायोजित प्रदर्शन प्रमुख परिसंपत्ति वर्गों के समकक्ष से अधिक है। केवल यूएस स्टॉक और यूएस रियल एस्टेट इन्वेस्टमेंट ट्रस्ट 10 साल की पिछली अवधि के लिए उच्च शार्प रेशियो पोस्ट कर रहे हैं (नीचे तालिका देखें)।
ड्रॉडाउन लेंस के माध्यम से जीएमआई की रूपरेखा यह दर्शाती है कि हाल के चरम प्रदर्शन में दरार आ गई है। लगातार सात महीनों तक नई ऊंचाई पर पहुंचने के बाद, सितंबर में जीएमआई में तेजी से गिरावट आई, इस महीने का अंत 3.4% की गिरावट के साथ हुआ।
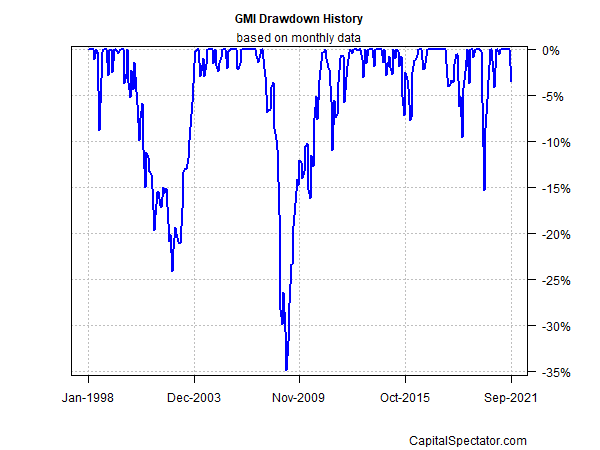
GMI "ऑप्टीमल" पोर्टफोलियो के लिए एक सैद्धांतिक बेंचमार्क का प्रतिनिधित्व करता है। एक गाइड के रूप में मानक वित्त सिद्धांत का उपयोग करते हुए, इस पोर्टफोलियो को औसत निवेशक के लिए एक अनंत समय क्षितिज के साथ एक पसंदीदा रणनीति माना जाता है।
वे धारणाएँ, निश्चित रूप से, वास्तविक दुनिया में अवास्तविक हैं। बहरहाल, परिसंपत्ति आवंटन और पोर्टफोलियो डिजाइन पर शोध शुरू करने के लिए जीएमआई आधार रेखा के रूप में उपयोगी है। जीएमआई का इतिहास बताता है कि इस बेंचमार्क का प्रदर्शन समग्र रूप से सक्रिय परिसंपत्ति-आवंटन रणनीतियों के साथ प्रतिस्पर्धी है, खासकर जोखिम, व्यापारिक लागत और करों के समायोजन के बाद।
अतिरिक्त संदर्भ के लिए, पाठक जीएमआई के लिए इस बुनियादी जोखिम प्रोफ़ाइल का उपयोग प्रदर्शन पर वर्तमान मासिक अपडेट और बेंचमार्क और इसके घटकों के लिए अपेक्षित रिटर्न के साथ कर सकते हैं।
नीचे दी गई तालिका जीएमआई और इसके अंतर्निहित परिसंपत्ति वर्गों के लिए अतिरिक्त जोखिम मेट्रिक्स प्रस्तुत करती है, जो पिछले महीने के माध्यम से पिछली 10-वर्ष की खिड़की पर आधारित है।
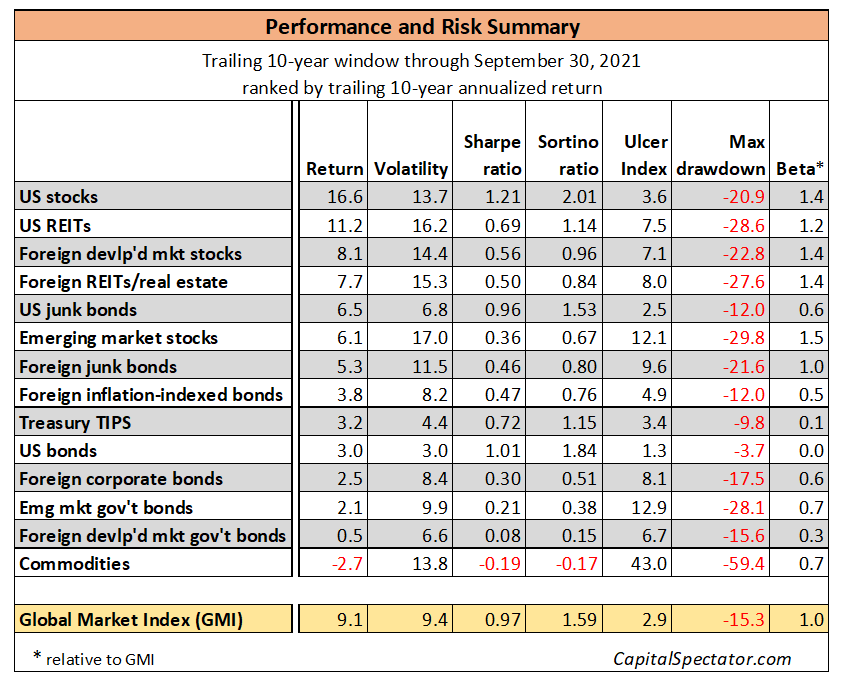
यहां प्रत्येक जोखिम मीट्रिक की संक्षिप्त परिभाषाएं दी गई हैं:
- अस्थिरता: मासिक रिटर्न का वार्षिक मानक विचलन
- शार्प अनुपात: मासिक रिटर्न/मासिक अस्थिरता का अनुपात (जोखिम-मुक्त दर शून्य माना जाता है)
- सॉर्टिनो अनुपात: डाउनसाइड सेमीविरिएंस का अतिरिक्त प्रदर्शन (0% थ्रेशोल्ड लक्ष्य मानकर)
- अल्सर सूचकांक: पिछले शिखर या उच्च पानी के निशान के नीचे प्रत्येक अवधि के लिए नकारात्मक रिटर्न का चयन करके ड्रॉडाउन की अवधि
- मैक्सिमम ड्राडाउन: सबसे गहरी चोटी से गर्त में गिरावट
- बीटा: बेंचमार्क के सापेक्ष अस्थिरता का माप (इस मामले में GMI)


