वॉल स्ट्रीट रिकॉर्ड से पीछे हटा, यील्ड में उछाल

ग्लोबल मार्केट इंडेक्स (जीएमआई) का जोखिम-समायोजित प्रदर्शन दिसंबर में चरम पर पहुंचने के बाद पीछे हटना जारी रखता है, जो कि 3 साल के शार्प अनुपात के आधार पर होता है, जो अस्थिरता द्वारा समायोजित रिटर्न का एक उपाय है। तेज उलटफेर ने 10 साल के रोलिंग शार्प अनुपात को भी नीचे खींच लिया है। इस मल्टी-एसेट-क्लास बेंचमार्क के लिए दोनों उपाय फरवरी में गिरकर लगभग एक साल में अपने सबसे निचले स्तर पर आ गए।
हमेशा की तरह, ऐसे विशिष्ट कारक हैं जिनके कारण GMI के शार्प अनुपात में उलटफेर हुआ। लेकिन गिरावट असामान्य नहीं है। जोखिम-समायोजित प्रदर्शन में तेज वृद्धि तेजी से उलट जाती है और वह प्लेबुक 2022 में जीवित और अच्छी तरह से है।
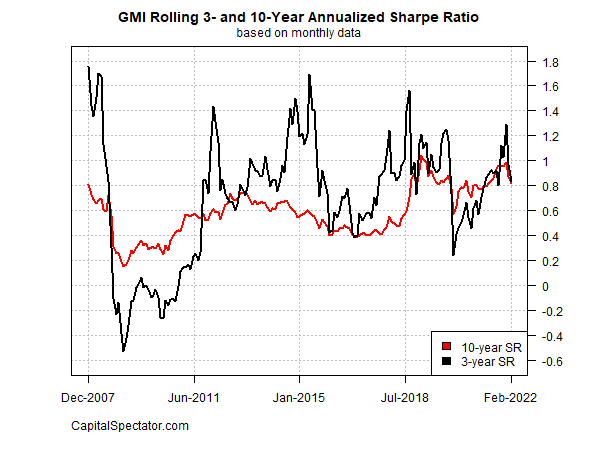
याद करें कि जब हमने दिसंबर के आंकड़ों की समीक्षा की, तो 3 साल का शार्प अनुपात अभी भी बढ़ रहा था, जो चार साल से अधिक समय में अपने उच्चतम स्तर पर पहुंच गया। उस समय मैंने नोट किया था: "इतिहास बताता है कि जीएमआई के शार्प अनुपात में वृद्धि तेजी से उलट जाती है, जिसका अर्थ है कि अस्थिर बाजार गतिविधि आगे है।" यह कमोबेश इस साल अब तक सूचकांक के प्रदर्शन का वर्णन करता है।
इस बीच, GMI का ड्राडाउन लाल रंग में गहराता जा रहा है। दिसंबर के शून्य पढ़ने के बाद (एक नई ऊंचाई को चिह्नित करते हुए), जीएमआई की पीक-टू-ट्रफ गिरावट पिछले महीने -6.8% तक गिर गई, जो दो साल के निचले स्तर के करीब है।

GMI "इष्टतम" पोर्टफोलियो के लिए एक सैद्धांतिक बेंचमार्क का प्रतिनिधित्व करता है। एक गाइड के रूप में मानक वित्त सिद्धांत का उपयोग करते हुए, इस पोर्टफोलियो को औसत निवेशक के लिए एक अनंत समय क्षितिज के साथ एक पसंदीदा रणनीति माना जाता है। वे धारणाएँ, निश्चित रूप से, वास्तविक दुनिया में अवास्तविक हैं।
बहरहाल, परिसंपत्ति आवंटन और पोर्टफोलियो डिजाइन पर शोध शुरू करने के लिए जीएमआई आधार रेखा के रूप में उपयोगी है। जीएमआई का इतिहास बताता है कि इस बेंचमार्क का प्रदर्शन समग्र रूप से सक्रिय परिसंपत्ति-आवंटन रणनीतियों के साथ प्रतिस्पर्धी है, खासकर जोखिम, व्यापारिक लागत और करों के समायोजन के बाद।
अतिरिक्त परिप्रेक्ष्य के लिए, पाठक जीएमआई के लिए जोखिम प्रोफ़ाइल का उपयोग प्रदर्शन पर वर्तमान मासिक अपडेट और बेंचमार्क और इसके घटकों के लिए अपेक्षित रिटर्न के साथ कर सकते हैं।
नीचे दी गई तालिका जीएमआई और इसके अंतर्निहित परिसंपत्ति वर्गों के लिए अतिरिक्त जोखिम मेट्रिक्स प्रस्तुत करती है, जो पिछले महीने के माध्यम से पिछली 10-वर्ष की खिड़की पर आधारित है।
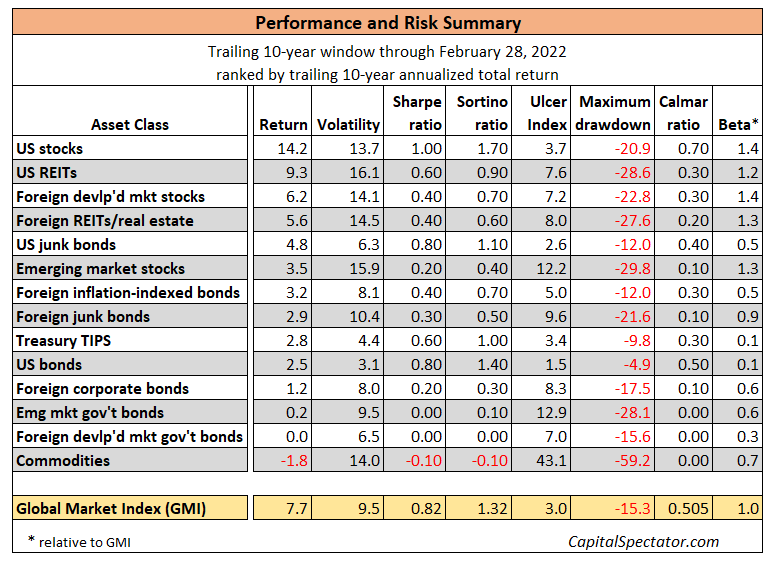
यहां प्रत्येक जोखिम मीट्रिक की संक्षिप्त परिभाषाएं दी गई हैं:
- अस्थिरता: मासिक रिटर्न का वार्षिक मानक विचलन
- शार्प अनुपात: मासिक रिटर्न/मासिक अस्थिरता का अनुपात (जोखिम मुक्त दर शून्य माना जाता है)
- सॉर्टिनो अनुपात: डाउनसाइड सेमी-वेरिएंस का अतिरिक्त प्रदर्शन (0% थ्रेशोल्ड लक्ष्य मानकर)
- अल्सर सूचकांक: पिछले शिखर या उच्च पानी के निशान के नीचे प्रत्येक अवधि के लिए नकारात्मक रिटर्न का चयन करके ड्रॉडाउन की अवधि
- अधिकतम गिरावट: सबसे गहरी चोटी से गर्त में गिरावट
- कैलमार अनुपात: वार्षिक रिटर्न/अधिकतम ड्रॉडाउन का अनुपात
- बीटा: बेंचमार्क के सापेक्ष अस्थिरता का माप (इस मामले में GMI)


