AI की चिंताएं केंद्र में; Anthropic के राजस्व में उछाल - बाजार को क्या प्रभावित कर रहा है

- मजबूत टेलविंड V को मुद्रास्फीति और मंदी के माहौल का सामना करने की अनुमति देगा
- चीन और जापान के फिर से खुलने से वृहद निराशा के बावजूद आय में वृद्धि होगी
- मजबूत कमाई के बावजूद, V 5 साल के P/E मल्टीपल लो पर ट्रेड कर रहा है
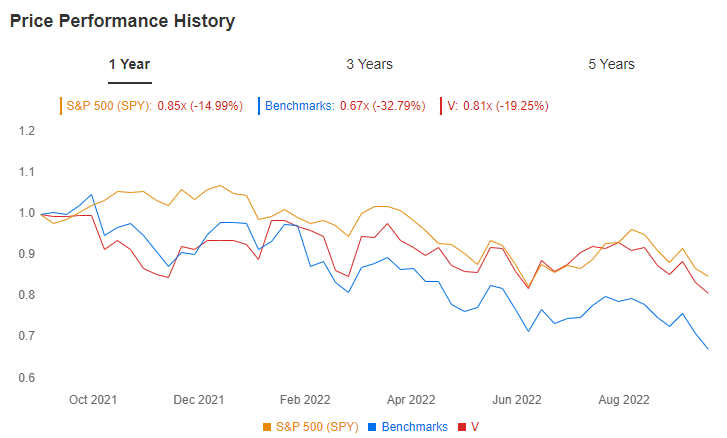
Visa (NYSE:V) एक वैश्विक ब्रांड है, लेकिन यह एक प्रोसाइक्लिकल कंपनी की तरह लगता है, जिसका राजस्व वैश्विक मांग से जुड़ा हुआ है। इसलिए, यह आश्चर्यजनक हो सकता है कि यह वैश्विक संकट में S&P 500 से बेहतर प्रदर्शन करता है। फिर भी, वीज़ा में कुछ दीर्घकालिक धर्मनिरपेक्ष चालक हैं जो विश्वसनीय जीडीपी विकास को सक्षम करते हैं।
Source: InvestingPro+
इस साल का प्रदर्शन इसकी तस्दीक करता है। इस साल अब तक वीजा में 14.23% की गिरावट आई है। इसकी तुलना में, S&P 500 21.01% नीचे और NASDAQ 100 29.42% नीचे है। नुकसान के बावजूद, यह मेगा-कैप शेयरों में शीर्ष -15 प्रदर्शन करने वाला बना हुआ है। मंदी- और मुद्रास्फीति-सबूत व्यापार मॉडल के साथ, भुगतान नेटवर्क ने मार्च 2008 में अपने आईपीओ के बाद से संकट के समय में बाजार से बेहतर प्रदर्शन किया है। यह संभवतः ऐसा करना जारी रखेगा।
वीज़ा का व्यवसाय मॉडल इसे स्वाभाविक रूप से रक्षात्मक बनाता है
वीज़ा का प्रदर्शन आवर्ती राजस्व, उच्च वृद्धिशील मार्जिन और उच्च मुक्त नकदी प्रवाह की विशेषता वाले इसके अत्यधिक रक्षात्मक व्यवसाय मॉडल द्वारा संचालित होता है। जबकि COVID-19 ने निकट अवधि के विकास को महत्वपूर्ण रूप से प्रभावित किया है, इसका व्यवसाय मॉडल मुद्रास्फीति के सामने लचीला है और अशांति के समय में बेहतर प्रदर्शन करने के लिए सिद्ध हुआ है।
वीज़ा का मुख्य चालक नकद से कार्ड भुगतान के लिए वैश्विक स्विच है। दुनिया भर में कार्ड की पैठ केवल 54% है और सालाना 2% बढ़ रही है, जिसका अर्थ है कि वीज़ा के पास टैप करने के लिए वार्षिक खर्च में अतिरिक्त $ 11.6 ट्रिलियन है। यह प्रवृत्ति केवल तेज होने के लिए तैयार है, खासकर ऑनलाइन शॉपिंग के उदय के साथ।
जैसा कि आप कल्पना कर सकते हैं, वीज़ा व्यक्तिगत उपभोक्ता व्यय (पीसीई) पर अत्यधिक निर्भर है। जैसे-जैसे उपभोक्ता अपना खर्च बढ़ाते हैं, लेनदेन की संख्या और मूल्य जिस पर वीज़ा शुल्क ले सकता है, भी बढ़ जाता है। आप सोच रहे होंगे कि कयामत के समय यह कारक निश्चित रूप से वीज़ा को नीचे खींच लेगा। आश्चर्यजनक रूप से, पीसीई पिछले 20 वर्षों में मंदी और उछाल दोनों के माध्यम से सकल घरेलू उत्पाद से 3% अधिक हो गया है। इसलिए, भले ही वैश्विक अर्थव्यवस्था अनुबंधित हो, 1% कहते हुए, PCE अभी भी 2% की दर से बढ़ रहा होगा।
मुद्रास्फीति वीजा के ड्राइवरों में से एक है। भुगतान नेटवर्क उपभोक्ता लेनदेन पर एक निश्चित प्रतिशत बनाता है, इसलिए, जैसे-जैसे उन लेनदेन का मूल्य बढ़ता है, वैसे ही वीज़ा का शुल्क भी बढ़ता है। इसलिए, आने वाले वर्षों में मुद्रास्फीति कितनी भी ऊंची क्यों न हो, वीज़ा उसमें से अधिकांश को राजस्व वृद्धि में बदलने में सक्षम होगा।
अंतिम चालक वास्तविक मूल्य वृद्धि है। हममें से किसी ने भी ध्यान नहीं दिया (क्योंकि विक्रेता द्वारा नेटवर्क शुल्क का भुगतान किया जाता है) वीज़ा चुपचाप अपने शुल्क में लगभग 1% प्रति वर्ष की वृद्धि करता है, हमेशा वृद्धि को छिपाने के लिए नए तरीके खोजता है।
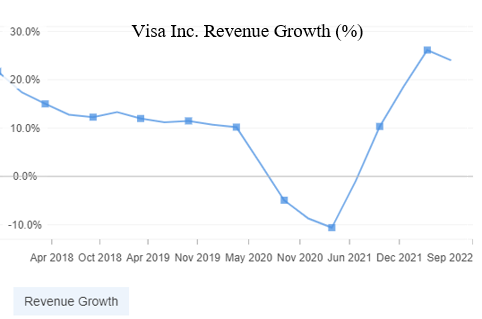
इसलिए, अपने ड्राइवरों के योग के माध्यम से, वीज़ा अपने राजस्व में औसतन 9-10% प्रति वर्ष की वृद्धि करता है। कंपनी के चार ड्राइवरों में से केवल पीसीई को वैश्विक मंदी की स्थिति में नुकसान होगा, जबकि बाकी अपनी सामान्य गति से बढ़ते रहेंगे।
Source: InvestingPro+
अल्पकालिक रिसेशन कुशन
आशाहीन दृष्टिकोण और मंदी के आह्वान को देखते हुए, अल्पावधि में वीज़ा की वृद्धि की स्थिरता पर प्रश्नचिह्न लगाना सामान्य है। एक वैश्विक संकट निश्चित रूप से भुगतान नेटवर्क को प्रभावित करेगा, लेकिन इसके बारे में जागरूक होने के लिए दो कुशन हैं।
यात्रा खर्च वीजा की नकद गायों में से एक है। जब आप विदेश में खर्च करते हैं, तो शुल्क बहुत अधिक होता है: मानक घरेलू लेनदेन की तुलना में दरें 6x या उससे अधिक होती हैं। यात्रा प्रतिबंधों में ढील ने वीज़ा को देर से मैक्रो अशांति के बावजूद काफी अच्छी तरह से प्रबंधित करने की अनुमति दी है, क्योंकि विदेशों में खर्च अभूतपूर्व स्तर पर पहुंच गया है। जबकि कुछ का मानना है कि उछाल पहले ही खत्म हो चुका है, यह देखते हुए कि चीन और जापान - जो सीमा पार से भुगतान की मात्रा का 15% प्रतिनिधित्व करते हैं - बंद रहना बहुत जल्दी लगता है। अभी तक, APAC 2019 के यात्रा खर्च स्तरों के केवल 70% पर नज़र रख रहा है; बहुत सारे रनवे बाकी हैं क्योंकि बाकी दुनिया 2019 की तुलना में पहले से ही 180% पर है।
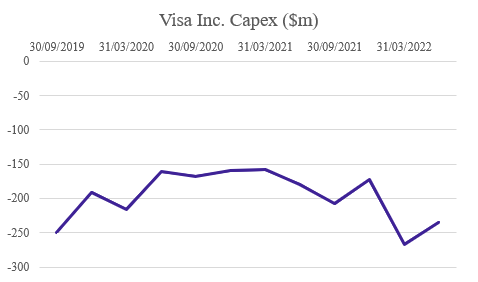
दूसरा तकिया कहीं अधिक दिलचस्प है। अपने सबसे बुनियादी रूप में एक भुगतान नेटवर्क केवल एक सर्वर है, जिसका अर्थ है कि कंप्यूटर वीज़ा के कैपेक्स के एक बड़े हिस्से का प्रतिनिधित्व करते हैं। कंप्यूटर के बारे में खास बात यह है कि हर दो साल में तकनीक हमें मूर के कानून (गॉर्डन मूर, इंटेल (NASDAQ:INTC) के सह-संस्थापक द्वारा निर्धारित लागत से दोगुना शक्तिशाली और आधी कीमत पर बनाने में सक्षम बनाती है। ) यदि कंप्यूटर की क्षमता हर दो साल में एक ही कीमत पर चौगुनी हो जाती है लेकिन लेनदेन केवल 9-10% सालाना बढ़ता है, तो भुगतान नेटवर्क अपनी अधिकतम क्षमता में वृद्धि करते हुए हर साल अपने कंप्यूटर कैपेक्स में कटौती कर सकते हैं। बहुत कम व्यवसाय - और, शायद, कोई भी इतना बड़ा नहीं - विकास का त्याग किए बिना वार्षिक आधार पर लागत में पर्याप्त कटौती कर सकता है। इससे मार्जिन पर भारी दबाव पड़ता है, जो 68% (ऑपरेटिंग) पर है। लेकिन अब के लिए अधिक प्रासंगिक: जब समय कठिन हो जाता है तो वीज़ा हमेशा अपने कैपेक्स को कम कर सकता है और बहुत कम नतीजों के साथ अपनी कमाई की रक्षा कर सकता है। इसका एक बड़ा उदाहरण COVID के दौरान था। जैसा कि आप नीचे देख सकते हैं, वीज़ा ने महामारी के मौसम के लिए अपने खर्च को लगभग $ 250 मिलियन से घटाकर $ 150 मिलियन कर दिया।
Source: InvestingPro+
क्या यह इस कीमत के लायक है?
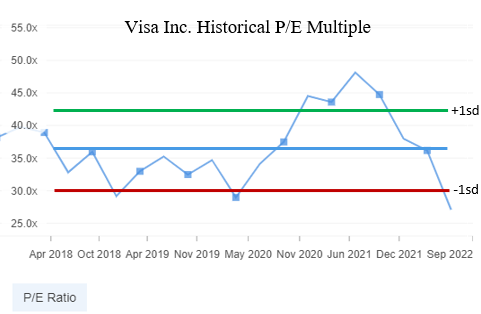
ऊपर उल्लिखित सभी लाभ निश्चित रूप से एक कीमत पर आते हैं। 25.2x (fwd) P/E पर ट्रेडिंग करना, Visa सस्ता नहीं है। लेकिन वीजा कभी सस्ता नहीं होता। सवाल यह है कि क्या यह आपको अपने हिरन के लिए पर्याप्त धमाका करने वाला है।
Source: InvestingPro+
जैसा कि ऊपर दिखाया गया है, वीज़ा वर्तमान में पिछले पांच वर्षों में अपने सबसे कम पी/ई अनुपात पर कारोबार कर रहा है। यह 5 वर्ष के माध्य से एक से अधिक मानक विचलन भी है; स्टॉक के लिए कोई सस्ता मिलना मुश्किल होगा।
Source: InvestingPro+
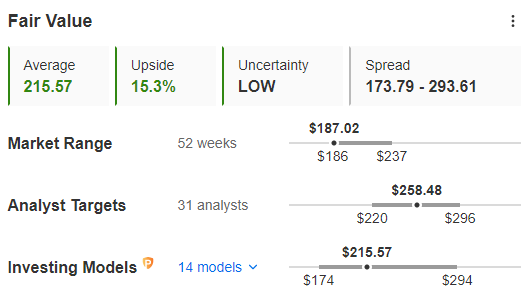
InvestingPro मॉडल में 15.3% की संभावित वृद्धि दिखाई देती है, जबकि औसत विश्लेषक का अनुमान 39% लाभ में है। और यह आज के किसी न किसी बाजार में है। मजबूत टेलविंड और अपेक्षाकृत कम पी/ई पर ट्रेडिंग के साथ, वीज़ा एक लचीले स्टॉक की तरह लगता है जो मजबूत व्यापक आर्थिक अनिश्चितता के इस समय में बाजार को मात देने के लिए अच्छी स्थिति में है।
अस्वीकरण: उल्लिखित किसी भी स्टॉक में लेखक की कोई स्थिति नहीं है।


